

Danaku - Pinjaman Cepat & Aman
oleh PT Trust Teknologi Finansial
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
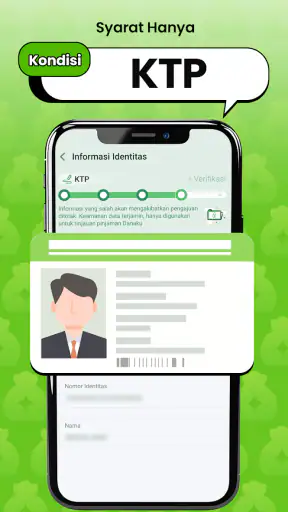
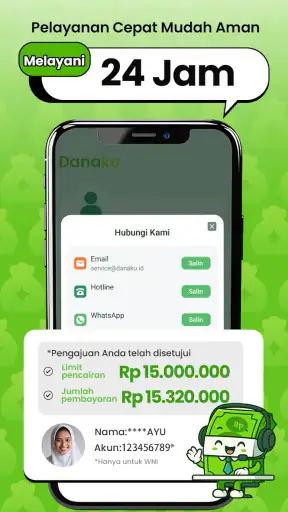
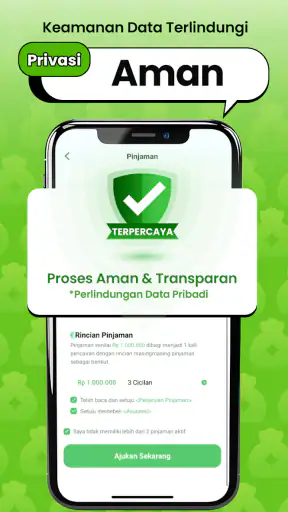
 Analisis oleh Getfullapps
Menurut saya, Danaku paling tepat dipahami sebagai jalur digital untuk mengajukan pinjaman, bukan sebagai solusi keuangan serbaguna. Aplikasi Android gratis ini dikembangkan oleh PT Trust Teknologi Finansial dan berfokus pada satu kebutuhan: membantu pengguna memulai proses pinjaman melalui ponsel. Fokus yang sempit itu terasa berguna jika kebutuhan Anda spesifik, tetapi juga berarti Anda tidak sebaiknya mengunduhnya dengan harapan menemukan alat untuk mengatur anggaran atau mencatat belanja.
Hal yang membuatnya layak dipertimbangkan adalah proses pengajuan yang dirancang praktis serta keterangan bahwa layanannya berada dalam pengawasan OJK. Keduanya dapat memberi titik awal yang lebih jelas daripada mencari pinjaman secara sembarang. Namun, saya tetap menilai aplikasi pinjaman dari keseluruhan keputusan yang harus diambil: berapa dana bersih yang diterima, berapa total pengembaliannya, kapan kewajiban jatuh tempo, dan apakah pembayaran itu realistis bagi kondisi Anda.
Danaku berada di kategori keuangan, dengan rating rata-rata 4,8 dari sekitar 358 ribu penilaian dan lebih dari satu juta pemasangan. Itu menunjukkan aplikasi ini sudah dikenal banyak pengguna Android, tetapi angka popularitas bukan jaminan bahwa pengajuan Anda akan disetujui atau bahwa penawaran yang muncul akan sesuai untuk setiap orang. Hasil dan kecocokan tetap bergantung pada keadaan pemohon serta rincian yang perlu diperiksa sebelum menyetujui pinjaman.
Menilai Danaku dari kebutuhan sampai keputusan pinjaman
Saya akan menilai Danaku dari kebutuhan yang ingin ditutup, bukan sekadar dari cepat atau mudahnya memulai pengajuan. Bagian ini membantu membedakan kebutuhan mendesak yang punya rencana pembayaran dari kekurangan dana berulang yang mungkin memerlukan solusi lain. Setelah itu, saya beralih ke cara membaca rincian pinjaman agar keputusan akhirnya tetap berada di tangan Anda.
Harapan yang masuk akal sebelum memasang
Saya akan memosisikan Danaku sebagai alat untuk kebutuhan dana yang jelas dan terukur, bukan sebagai uang tambahan yang bisa dipakai tanpa rencana. Contoh yang masuk akal adalah ketika ada biaya mendesak yang waktunya sudah dekat dan Anda sudah mengetahui sumber pembayaran kembali. Sebaliknya, aplikasi seperti ini kurang cocok untuk menutup kebiasaan belanja, membayar pinjaman lain tanpa strategi, atau memenuhi kebutuhan rutin yang terus berulang.
Danaku gratis dipasang dan memiliki rating usia 3+, tetapi batas usia di toko aplikasi tidak boleh disalahartikan sebagai tanda bahwa layanan pinjamannya cocok untuk semua orang. Pengguna tetap perlu memenuhi persyaratan pengajuan dan memahami kewajiban finansial yang muncul. Saya juga tidak akan menganggap pemasangan aplikasi sebagai jaminan bahwa pengajuan pasti disetujui.
Versi yang tercantum saat ini adalah 1.3.1, dengan dukungan minimum Android 6.0. Bagi pengguna ponsel yang lebih lama, informasi ini membantu menentukan apakah aplikasi dapat dipasang. Jika perangkat Anda memakai sistem yang lebih tua, memperbarui perangkat atau memilih layanan yang kompatibel mungkin menjadi langkah yang lebih masuk akal daripada memaksakan pemasangan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Hal pertama yang saya lakukan sebelum mengisi formulir adalah menyiapkan data pribadi dengan teliti. Nama, nomor telepon, identitas, dan informasi lain sebaiknya dimasukkan persis seperti dokumen resmi. Kesalahan kecil pada penulisan dapat membuat proses pemeriksaan menjadi lebih lambat atau memaksa Anda mengulang bagian tertentu.
Menyiapkan akun tanpa terburu-buru
Setelah aplikasi terpasang, saya menyarankan pengguna baru membaca halaman awal secara perlahan, termasuk keterangan tentang layanan dan tahapan pengajuan. Jangan langsung menekan tombol pengajuan hanya karena tampilannya terlihat sederhana. Luangkan waktu untuk mengenali bagian yang meminta data identitas, informasi pekerjaan, rekening, atau kontak, lalu pastikan setiap isian memang benar dan relevan.
Tips yang sering terlewat adalah menggunakan nomor telepon dan alamat email yang benar-benar aktif. Keduanya penting untuk menerima kode verifikasi atau informasi proses. Jika Anda memakai nomor yang jarang digunakan, mengganti kartu SIM, atau tidak bisa membuka email yang didaftarkan, proses masuk dan konfirmasi dapat menjadi lebih merepotkan.
Saya juga menyarankan agar Anda tidak mengisi data sambil berpindah-pindah jaringan yang tidak stabil. Bila koneksi terputus ketika formulir sedang dikirim, Anda mungkin tidak tahu apakah data sudah tersimpan atau belum. Lebih aman menunggu sampai jaringan cukup stabil, kemudian memeriksa status sebelum mengulangi pengiriman.
Perhatikan pula permintaan akses dari aplikasi. Jangan memberikan persetujuan secara otomatis tanpa memahami kegunaannya. Untuk aplikasi keuangan, kebiasaan memeriksa izin membantu Anda menjaga kendali atas data pribadi. Bila ada keterangan yang tidak Anda pahami, berhenti sejenak dan cari penjelasan di dalam aplikasi sebelum melanjutkan.
Memeriksa penawaran sebelum menyetujui
Keberhasilan pertama bagi saya bukan sekadar berhasil membuat akun, melainkan berhasil memahami penawaran yang muncul dan mengetahui kewajiban sebelum menyetujuinya. Setelah data terisi, periksa jumlah dana, tenor, biaya, jadwal pembayaran, serta total yang harus dikembalikan jika semua rincian tersebut ditampilkan dalam proses pengajuan.
Jangan hanya melihat jumlah dana yang diterima. Bandingkan dengan total pembayaran kembali dan tanggal jatuh tempo. Perbedaan antara dana yang masuk dan jumlah yang harus dikembalikan adalah bagian penting dari keputusan. Jika Anda belum bisa menjelaskan dari mana cicilan atau pembayaran akan berasal, saya menyarankan untuk berhenti di tahap itu.
Gunakan catatan sederhana di ponsel untuk menulis tiga hal: dana bersih yang diterima, jumlah keseluruhan yang perlu dibayar, dan tanggal pembayaran. Ini membantu menghindari kesalahan umum ketika pengguna hanya mengingat jumlah pinjaman awal. Catatan tersebut juga berguna jika Anda sedang membandingkan Danaku dengan pilihan lain, seperti pinjaman bank, koperasi, atau bantuan dari keluarga.
Skenario sehari-hari yang realistis misalnya Anda menghadapi kebutuhan rumah tangga yang jatuh tempo sebelum gajian. Anda membuka Danaku, menyelesaikan verifikasi, lalu membaca penawaran yang tersedia. Sebelum menekan persetujuan, Anda menghitung apakah pendapatan berikutnya cukup untuk membayar kewajiban itu tanpa mengorbankan kebutuhan pokok. Jika jawabannya tidak jelas, tindakan paling aman adalah tidak meneruskan pengajuan.
Menurut saya, alur yang mudah justru membutuhkan disiplin lebih besar. Karena proses digital dapat terasa cepat, pengguna bisa mengambil keputusan sebelum sempat memeriksa kemampuan bayar. Jadikan kecepatan sebagai kenyamanan administratif, bukan alasan untuk mempercepat keputusan finansial.
Memahami status, angka, dan komunikasi
Kebingungan pertama biasanya muncul ketika orang menyamakan status pengajuan dengan persetujuan akhir. Mengisi formulir dan mengirim data berarti aplikasi sedang diproses, bukan berarti dana pasti tersedia. Saya menyarankan untuk menunggu status resmi di dalam aplikasi dan tidak membuat rencana pengeluaran berdasarkan dana yang belum benar-benar diterima.
Kebingungan berikutnya adalah perbedaan antara jumlah yang diajukan dan jumlah yang diterima. Dalam layanan pinjaman, biaya tertentu dapat memengaruhi dana bersih atau total pembayaran. Karena itu, angka yang paling penting bukan hanya nominal yang terlihat di awal, melainkan rincian akhir sebelum persetujuan.
Pengguna juga kadang mengira rating tinggi berarti layanan tersebut selalu cocok untuk semua kondisi. Rating Danaku yang mencapai rata-rata 4,8 memang menjadi sinyal bahwa banyak pengguna memberikan penilaian positif, tetapi pengalaman setiap orang tetap bergantung pada kebutuhan, kelayakan, proses pemeriksaan, dan kemampuan membayar.
Jika proses terasa tertunda, jangan langsung mengirim formulir berkali-kali atau membuat banyak akun. Tindakan seperti itu dapat memperumit pelacakan status dan membuat Anda kehilangan gambaran tentang pengajuan yang sedang berjalan. Lebih baik periksa kembali notifikasi, koneksi internet, dan informasi kontak yang digunakan.
Satu hal lain yang perlu dipahami adalah perbedaan antara aplikasi dan layanan bantuan pelanggan. Jika Anda mengalami kendala, gunakan saluran bantuan resmi yang tersedia di dalam aplikasi atau halaman resminya. Hindari memberikan data identitas, kode verifikasi, atau informasi rekening kepada pihak yang menghubungi Anda melalui jalur tidak dikenal dengan mengatasnamakan Danaku.
Menimbang jalur digital dan alternatif lain
Dibandingkan pinjaman bank, aplikasi seperti Danaku dapat terasa lebih praktis karena prosesnya dilakukan melalui ponsel dan tidak mengharuskan pengguna memulai dari kantor cabang. Ini menjadi kelebihan bagi orang yang membutuhkan proses digital dan ingin mengurus pengajuan dari rumah.
Namun, bank biasanya lebih sesuai bagi orang yang menginginkan hubungan layanan keuangan yang lebih luas, pilihan produk yang beragam, atau struktur pembayaran yang sudah familiar. Jika kebutuhan Anda besar, jangka waktunya panjang, atau Anda memiliki akses ke kredit bank dengan biaya yang lebih sesuai, membandingkan keduanya adalah langkah yang bijak.
Koperasi atau pinjaman dari keluarga juga memiliki karakter berbeda. Koperasi mungkin membutuhkan keanggotaan dan proses tersendiri, sedangkan bantuan keluarga dapat lebih fleksibel tetapi berpotensi memengaruhi hubungan pribadi. Danaku menawarkan jalur digital yang lebih langsung, tetapi tetap membawa kewajiban kontraktual yang harus dibaca secara serius.
Saya tidak menyarankan memilih hanya berdasarkan siapa yang mencairkan paling cepat. Bandingkan total pengembalian, tanggal jatuh tempo, konsekuensi keterlambatan, cara pembayaran, dan kualitas bantuan ketika terjadi masalah. Kecepatan adalah satu faktor, bukan keseluruhan keputusan.
Satu cara praktis untuk membandingkan pilihan adalah membuat daftar dengan kolom yang sama untuk setiap opsi: dana yang benar-benar diterima, total pembayaran, tanggal kewajiban, dan ruang yang tersisa dalam anggaran bulanan. Jangan membandingkan jumlah pinjaman dari satu layanan dengan cicilan dari layanan lain tanpa menyamakan tenor dan biaya. Jika satu alternatif memberi waktu lebih panjang tetapi totalnya lebih besar, pertimbangkan apakah kelonggaran jadwal itu sepadan dengan beban keseluruhannya.
Untuk siapa aplikasi ini layak dipertimbangkan
Danaku paling cocok untuk pengguna Android yang membutuhkan jalur pengajuan pinjaman digital, mampu menyediakan data dengan benar, dan sudah memiliki rencana pembayaran yang realistis. Aplikasi ini juga bisa membantu orang yang ingin memulai proses dari rumah tanpa harus mencari formulir fisik atau mendatangi tempat layanan.
Saya akan menyarankan pengguna baru untuk memakainya hanya ketika kebutuhan dan jumlahnya sudah jelas. Semakin spesifik tujuannya, semakin mudah menilai apakah pinjaman tersebut memang perlu. Menulis tujuan dalam satu kalimat sebelum mengajukan dapat menjadi pemeriksaan sederhana: jika tujuan terdengar kabur, keputusan Anda mungkin belum matang.
Di sisi lain, Danaku bukan pilihan tepat bagi orang yang pendapatannya belum stabil, sudah memiliki beberapa kewajiban aktif, atau berharap pinjaman baru menyelesaikan masalah utang lama tanpa perubahan rencana. Pengguna yang tidak nyaman memberikan data untuk proses pemeriksaan juga sebaiknya tidak memaksakan diri.
Orang yang hanya mencari aplikasi untuk mencatat pengeluaran atau menabung juga akan kecewa, karena fokus Danaku adalah pinjaman online. Untuk kebutuhan tersebut, aplikasi pencatat anggaran akan lebih sesuai. Memilih aplikasi berdasarkan fungsi utama seperti ini dapat menghindarkan Anda dari memasang layanan yang sebenarnya tidak menjawab kebutuhan.
Danaku juga kurang pas jika Anda belum punya cara yang dapat diandalkan untuk mengingat tanggal pembayaran atau jika pemasukan Anda berubah-ubah dari bulan ke bulan. Dalam keadaan seperti itu, tidak cukup hanya berharap bahwa kondisi akan membaik sebelum jatuh tempo. Saya akan lebih dulu menyusun anggaran, mengurangi pengeluaran yang bisa ditunda, atau mencari bantuan yang tidak menambah kewajiban baru.
Kebiasaan aman sesudah mengajukan
Setelah mengirim pengajuan, simpan catatan status dan periksa informasi melalui aplikasi, bukan melalui pesan acak dari pihak lain. Jika pengajuan diterima, baca kembali rincian sebelum melakukan persetujuan. Jangan merasa harus menerima hanya karena sudah menghabiskan waktu untuk mengisi formulir.
Jika dana diterima, masukkan tanggal pembayaran ke kalender dengan pengingat lebih awal. Saya biasanya menyarankan membuat pengingat kedua beberapa hari sebelum jatuh tempo, karena mengandalkan ingatan saja mudah gagal ketika jadwal kerja sedang padat. Sisihkan dana pembayaran secara terpisah begitu pendapatan masuk, bukan menunggu sampai hari terakhir.
Trik lain yang berguna adalah menyimpan salinan rincian perjanjian dan bukti pembayaran di tempat yang aman. Ini bukan berarti Anda harus mencetak semuanya; catatan digital yang mudah ditemukan sudah membantu ketika ingin memeriksa kembali jumlah, tanggal, atau status transaksi.
Jika kondisi keuangan berubah, jangan menghilang dan menunggu masalah membesar. Periksa saluran bantuan resmi Danaku untuk mengetahui pilihan yang tersedia. Saya tidak akan menganggap penundaan pembayaran sebagai hal kecil, karena dampaknya bisa lebih sulit ditangani daripada meminta penjelasan sejak awal.
PT Trust Teknologi Finansial mencantumkan Danaku sebagai layanan yang terdaftar dan diawasi OJK, sebuah informasi yang memberi dasar kepercayaan awal. Meski begitu, pengawasan tidak menggantikan kewajiban pengguna untuk membaca perjanjian, menjaga keamanan akun, dan menghitung kemampuan bayar. Perlindungan terbaik tetap dimulai dari keputusan yang tidak terburu-buru.
Putusan akhir setelah menimbang manfaat dan risikonya
Secara keseluruhan, Danaku punya posisi yang jelas: aplikasi keuangan gratis untuk membantu pengguna memulai proses pinjaman online dari perangkat Android. Rating tinggi dan jumlah pemasangan yang sudah melampaui satu juta membuatnya terlihat meyakinkan bagi pengguna baru, sementara keterangan mengenai pengawasan OJK memberi konteks penting untuk menilai layanannya.
Kekuatan utamanya ada pada pendekatan digital yang praktis dan fokus. Kelemahannya bukan pada kerumitan menu, melainkan pada risiko pengguna terlalu mudah mengambil keputusan karena prosesnya terasa cepat. Bagi saya, pengalaman terbaik dengan Danaku terjadi ketika aplikasi dipakai sebagai sarana pengajuan yang terencana, bukan sebagai jalan keluar spontan setiap kali uang terasa kurang.
Jika Anda sudah menghitung total pembayaran, memahami jadwal, menyiapkan data yang benar, dan memiliki sumber dana untuk melunasi, Danaku layak dipertimbangkan. Jika salah satu bagian itu belum jelas, pilihan yang lebih baik mungkin menunda pengajuan, mengurangi kebutuhan, atau membandingkan alternatif lain terlebih dahulu.
Dengan versi 1.3.1 dan dukungan Android 6.0 ke atas, aplikasi ini cukup mudah dijangkau oleh banyak pengguna ponsel. Saya merekomendasikannya secara terbatas dan bertanggung jawab: pasang bila Anda memang membutuhkan jalur pinjaman digital, lalu jadikan pembacaan rincian dan perhitungan kemampuan bayar sebagai langkah utama, bukan formalitas terakhir.
Kelebihan
- Pengajuan pinjaman dapat dilakukan langsung melalui ponsel.
- Persyaratan dan proses pengajuan ditampilkan secara cukup jelas.
- Cocok untuk kebutuhan dana mendesak dengan proses serba online.
- Status pengajuan dapat dipantau tanpa harus datang ke kantor.
- Antarmuka aplikasi sederhana dan mudah dipahami pengguna baru.
Kekurangan
- Ketersediaan pinjaman bergantung pada hasil penilaian kredit pengguna.
- Bunga, biaya layanan, dan denda perlu diperiksa sebelum menyetujui pinjaman.
- Tenor serta limit pinjaman bisa berbeda untuk setiap pengguna.
- Keterlambatan pembayaran dapat memengaruhi riwayat kredit.
- Aplikasi memerlukan akses data pribadi untuk proses verifikasi.
FAQ untuk Danaku - Pinjaman Cepat & Aman
Apa itu Danaku - Pinjaman Cepat & Aman?
Danaku - Pinjaman Cepat & Aman adalah aplikasi layanan pinjaman online yang dirancang untuk membantu pengguna mengajukan dana melalui ponsel. Sebelum mendaftar, pengguna sebaiknya membaca informasi produk secara lengkap, termasuk jumlah pinjaman, tenor, biaya layanan, bunga atau imbal hasil, serta ketentuan pembayaran. Pastikan aplikasi dan penyedia layanannya resmi serta memiliki izin sesuai peraturan yang berlaku di Indonesia.
Bagaimana cara mengajukan pinjaman melalui aplikasi Danaku?
Umumnya, pengguna perlu membuat akun, mengisi data pribadi, mengunggah dokumen identitas, dan memberikan informasi rekening untuk proses verifikasi. Setelah pengajuan dikirim, sistem akan melakukan penilaian berdasarkan data yang diberikan. Persetujuan, nominal dana, dan waktu pencairan dapat berbeda untuk setiap pengguna. Isi data dengan benar dan jangan mengajukan pinjaman sebelum memahami seluruh syarat serta kewajiban pembayaran.
Apakah Danaku aman digunakan dan legal di Indonesia?
Keamanan dan legalitas merupakan hal yang wajib diperiksa sebelum menggunakan aplikasi pinjaman online. Jangan hanya mengandalkan nama atau ulasan aplikasi; periksa identitas perusahaan, kebijakan privasi, izin penyelenggara, serta statusnya melalui sumber resmi OJK. Perhatikan juga izin akses aplikasi ke kontak, kamera, lokasi, atau penyimpanan. Hindari aplikasi yang meminta akses tidak relevan atau menjanjikan pinjaman tanpa proses yang wajar.
Berapa biaya, bunga, dan tenor pinjaman di Danaku?
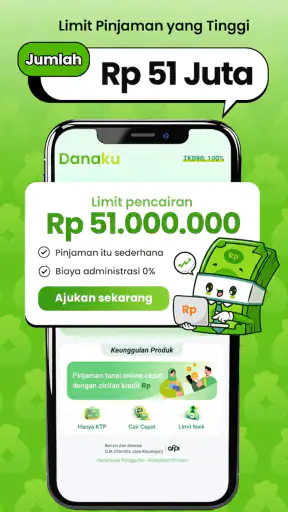
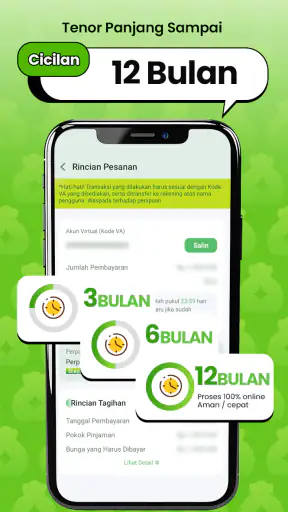
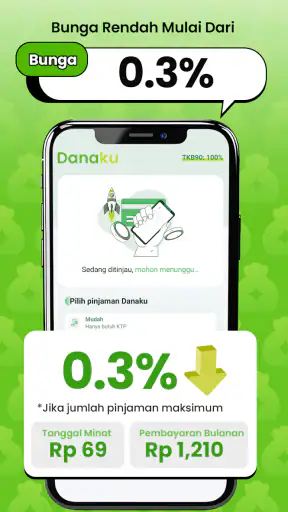
Biaya pinjaman dapat mencakup bunga atau imbal hasil, biaya administrasi, biaya layanan, dan kemungkinan denda keterlambatan. Besarnya nominal, tenor, serta total pengembalian biasanya ditentukan setelah pengajuan dan penilaian pengguna. Sebelum menyetujui kontrak, periksa simulasi pembayaran dan jumlah total yang harus dikembalikan, bukan hanya dana yang diterima. Pastikan cicilan sesuai kemampuan keuangan agar tidak menimbulkan masalah.
Apa yang terjadi jika terlambat membayar pinjaman Danaku?
Keterlambatan pembayaran dapat menimbulkan denda atau biaya tambahan dan berpotensi memengaruhi catatan kredit, bergantung pada ketentuan penyedia layanan serta peraturan yang berlaku. Jika mengalami kesulitan membayar, segera hubungi layanan pelanggan melalui kanal resmi untuk menanyakan solusi yang tersedia. Jangan mengabaikan tagihan atau memberikan data pribadi kepada pihak yang mengaku sebagai penagih tanpa verifikasi identitas dan prosedur resminya.











